C_TS4FIは、SAP S/4HANA Cloud Private Edition(SAP Cloud ERP Private)の財務会計を対象とした認定試験です。現在の試験は、実際のシステムにログインし、示された要件に沿って設定や処理を行い、その結果が採点されるシステムベースの形式です。制限時間は3時間で、用語の暗記だけでなく、設定同士のつながりを理解して操作できることが求められます。
前編では、財務会計の土台をつくるS4F12と、銀行・自動支払を中心に実務の流れをつなぐS4F13を取り上げました。後編では、その土台に蓄積されたデータを決算で整えるS4F15と、固定資産の取得から減価償却、年度末処理までを扱うS4F17を解説します。
前編はこちらです。
目次
C_TS4FIのラーニングジャーニーには6コースが含まれています。財務会計の設定と操作に直接つながるS4F12、S4F13、S4F15、S4F17を中心に学びましょう。
| 順序 | コース | コース名 | 代替コース |
|---|---|---|---|
| 1 | S4F12 | Customizing Core Settings in Financial Accounting in SAP S/4HANA | TS4F01 |
| 2 | S4F13 | Configuring Additional Settings in Financial Accounting in SAP S/4HANA | TS4F01 |
| 3 | S4F15 | Configuring the Financial Closing in SAP S/4HANA | TS4F02 |
| 4 | S4F17 | Configuring Asset Accounting in SAP S/4HANA | TS4F02 |
| 5 | S4C03 | Implementing SAP S/4HANA Cloud Private Edition | - |
| 6 | SL_RISE419 | Introducing RISE with SAP Methodology for SAP Partners and Customers | - |
なお、S4C03はSAP S/4HANA Cloud Private Editionの導入プロジェクト全体、SL_RISE419はRISE with SAPの方法論や進め方を扱います。財務会計のシステム操作型試験を優先して対策する場合、まずは4つのFIコースを固め、残り2コースは導入全体の理解を補う範囲として確認すると効率的です。
代替コースのTS4F01とTS4F02は、複数の単発コースをまとめて体系的に学ぶアカデミーコースです。FIを初めて学ぶ方や、一連の内容を順序立てて学びたい方は、こちらも選択肢になります。
S4F15は、月次・年次の決算で必要となる処理を学ぶコースです。財務諸表を作成する前に、固定資産、在庫、債権・債務、外貨、見越・繰延などの金額を適切な状態に整え、決算タスクを管理するところまでを扱います。個々の機能をばらばらに覚えるのではなく、「なぜこの処理が必要か」「処理結果が財務諸表のどこに表れるか」をつなげて理解することが重要です。
コースでは、次の内容を扱います。
範囲は広いものの、共通しているのは、日常処理で蓄積された明細を決算日時点で評価・分類し直し、報告可能な状態にすることです。
ポイント①:決算処理の順序と前提条件
まず、決算処理の順序を意識してください。会計期間を締める前には、補助元帳や総勘定元帳のデータを確認し、必要な評価・振替・見越処理を行います。操作手順だけでなく、前の処理が終わっていないと次の処理にどのような影響が出るのかを説明できる状態を目指しましょう。
ポイント②:均一レート値調整の設定と処理結果
特に確認しておきたいのが、期日を過ぎた債権に対する均一レート値調整(期日超過債権を一定の評価率で一括評価する処理)です。得意先マスタの評価調整キー(値調整の方法を得意先に割り当てるキー)、評価方法(値調整額の算定ルール)、経過日数に応じた評価率(支払期日からの日数に応じて適用する割合)、転記先となる勘定がどのようにつながるかを整理してください。実行条件を入力して終わりではなく、対象債権がなぜ選ばれたのか、算定された値調整額がどの伝票・勘定に反映されたのかまで追うことが大切です。
ポイント③:外貨評価と再グループ化の目的
外貨評価では、決算日の換算レートで外貨建て残高を評価し直す目的と、評価差額や取消転記の扱いを確認します。再グループ化では、債権・債務を残存期間などに応じて適切な財務諸表項目へ表示し直します。名称だけを暗記せず、「元の明細」「決算で行う評価や組替え」「財務諸表への反映」の3段階で整理すると、似た処理を区別しやすくなります。
ポイント④:決算タスクの管理と会社間照合
Financial Closingコックピットでは、決算タスクの担当者、期限、前後関係、実行状況を管理します。個々の処理だけでなく、決算全体を漏れなく進めるための仕組みとして理解してください。会社間照合についても、相手会社との取引差異を見つけて解消するという目的から操作を捉えましょう。
S4F15は、機能ごとの演習を一度実行するだけでは全体像がつかみにくいコースです。最初に決算処理の全体順序を確認し、その後で各演習がどの段階に当たるかをメモしてください。演習後は、生成された伝票、対象勘定、財務諸表への影響を確認し、「実行前の状態」「実行した処理」「実行後の変化」を自分の言葉で説明する練習が効果的です。
S4F17は、固定資産管理の組織・マスタから、資産取得、振替、除却、減価償却、年度末処理までを学ぶコースです。固定資産は、資産マスタ(固定資産のマスタデータ)だけで完結する分野ではありません。資産取得時の会計伝票、減価償却費、資産残高、総勘定元帳への転記が一連の流れとしてつながります。
学習の中心は、次の内容です。
範囲は広いものの、まずは一つの資産が登録され、取得価額が計上され、減価償却を経て帳簿価額が変化する基本シナリオを確実に通せるようにしましょう。
ポイント①:償却表・会社コード・償却領域の関係
最初に、償却表と会社コードの関係を整理します。会社コードへ償却表を割り当てることが固定資産管理を利用する前提となります。各償却領域で資産価額と減価償却額をどのように管理し、どの元帳・総勘定元帳へ反映するのかまで確認してください。
ポイント②:資産クラスと資産マスタの関係
次に、資産クラスと資産マスタの関係です。資産クラスは、同じ性質を持つ資産を分類し、番号範囲や勘定設定、画面項目などの基礎を決めます。資産マスタを登録するときは、入力項目を覚えるだけでなく、選択した資産クラスによって何が決まり、その情報が後続の取得・減価償却にどう引き継がれるかを意識しましょう。
ポイント③:資産取得・除却・振替の違いと処理結果
資産取得では、仕入先取引と連携する統合資産取得と、仕入先を介さずに資産と相手勘定へ直接転記する非統合資産取得の違いを押さえます。どちらも資産価額を増加させますが、使用する業務シナリオと伝票の流れが異なります。操作後は、資産エクスプローラ(資産価額や減価償却額の推移を確認する画面)と会計伝票の両方を確認し、取得価額がどの償却領域・勘定へ反映されたかを追ってください。除却や会社コード内・会社間振替についても、資産価額と損益がどのように移動するかという観点で整理しましょう。
ポイント④:減価償却の設定と総勘定元帳への反映
減価償却では、償却領域、減価償却キー、耐用年数、取得日付や資本化日付、減価償却開始日が予定額にどう影響するかを確認します。減価償却キーは計算方法や期間管理などを組み合わせて予定額を決めます。定期実行では、予定額が会計伝票として総勘定元帳へ反映される流れを追い、エラーが出た場合に資産マスタ、会計期間、勘定設定のどこを確認するかも整理しておきましょう。
ポイント⑤:会計年度変更と年度末処理の区別
年度末には、減価償却の記帳状況を確認し、会計年度変更と年度末処理の役割を区別します。名称が似ていますが、新年度で資産取引を開始できるようにする処理と、旧年度を完了状態にする処理では目的が異なります。実行順序と前提条件を一つのシナリオとして覚えることが大切です。
S4F17では、資産を一件用意し、取得から減価償却、残高確認までを繰り返してください。演習ごとに資産エクスプローラや固定資産レポートを確認し、取得価額、減価償却累計額、帳簿価額がどう変化したかを記録すると理解が定着します。その後、除却・振替・年度末処理へシナリオを広げます。S4F12で学んだG/L勘定や会計期間、S4F15で学ぶ決算処理との接点も戻って確認しましょう。
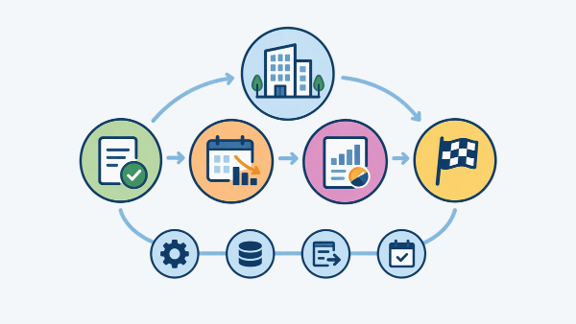
合格のためには、本コラムシリーズの前編後編でご紹介した4コースを独立した知識として覚えないことが重要です。S4F12の組織・G/L勘定・伝票設定が土台となり、S4F13の日常処理で明細が蓄積されます。そのデータをS4F15の決算処理で評価・整理し、S4F17の固定資産データも減価償却や年度末処理を通じて総勘定元帳と財務諸表につながります。
復習時には、設定名やアプリ名の一覧を作るだけでなく、一つの業務シナリオを最初から最後までたどってください。「どの組織・マスタを使ったか」「どの伝票が作成されたか」「後続処理で何が変わったか」「最終的にどのレポートで確認できるか」を説明できれば、システム操作型の試験にも対応しやすくなります。
3時間という試験時間は長く見えますが、認定試験のシステム環境へのログイン、設問の確認、操作、結果の見直しまで含めると余裕は大きくありません。問題は番号順に解く必要はないため、全体を確認して着手しやすいものから進め、分からない一問に時間を使い過ぎないようにしましょう。
また、認定試験では、問題のテキストは英語版だけではなく、日本語の機械翻訳版が用意されています。この機械翻訳は一般的なものと異なり、SAPに特化したSAP用語に対応した機械翻訳ですので非常に分かりやすいです。ただし、機械翻訳であるため、どうしても語順などが不自然な文章もありますので、注意してください。
さらに、FioriラウンチパッドやSAP GUIへのログインは、日本語でも問題ありません。私も実際に日本語でログインし、最後まで解答しました。結果、問題なく合格できています。
今回紹介した学習コースとラーニングジャーニーは、SAP Learningから確認できます。SAP LearningやSAP Learning Hubを使って自己学習することも可能です。
さらに、JTPでは、S4F12、S4F13、S4F15、S4F17、TS4F01、TS4F02を講師主導型トレーニングとして開催しています。講師主導型トレーニングであれば、設定や処理のつながりを順序立てて学び、分からない点をその場で確認できます。また、SAP Learning Hubのライセンスをお持ちでない方でも、受講期間中は演習環境を利用して操作できます。
独学で設定の意味やエラーの原因を整理しにくい場合は、講師と一緒に演習を進めることで、入力手順だけでなく「なぜその操作を行うのか」まで確認できます。知識を読むだけで終わらせず、試験で必要な操作力を身に付けたい方は、ぜひ受講をご検討ください。
※本コラムは2026年10月時点の試験内容に基づく解説です。